円安、インフレ、AI、不正アクセス、情報漏洩など目まぐるしく生活が変わっていく今日この頃。
そんな中でも、日々の生活はしていかなければなりません。
その生活の自由度を上げるために、逆に節約・倹約をしましょう!
「どういうことだ?」と思った方は、ぜひご覧ください!
日々の生活に役立つ内容になっていますので、ご参考にどうぞ!
生活費が少ないと、自由度が上がる理由

生活費が少ないと、生活がカツカツで生活に自由なんてないじゃん。
意味ワカラン。
となるかもしれませんが、少しお話を聞いていってください。
ここでの「生活費が少ない」は限界ギリギリの節約生活、のことではなく、「生活の満足度をできるだけ下げずに、いかに倹約するか」です。
実際、生活の満足度を下げずに生活費を下げることは可能ですし、生活費が下がれば金銭的に余裕ができ、結果的に自由度は上がります。
生活費を少なくすれば、お金に余裕ができる
家計の計算式は、
収入ー出費=貯蓄 です。
なので、「収入」を上げるか、「出費」を下げれば、「貯蓄」が増えて金銭的に余裕ができます。
当たり前の計算式ですが、しかし「収入」を上げるのは難しいです。
ならば「出費」を下げてしまえば良い、ということです。
節約や倹約は始めればすぐに効果が出て、出費を下げることができます。
対して収入の上昇は、昇進か転職するかなど、すぐに効果が出ないものばかりです。
そのため生活の自由度を上げたければ、「出費」を下げるのがまず第一になります。
具体的にどこを削るか?
生活費でまず削るべきは固定費です。

- 通信費
- 保険
- 自動車(交通費)
- 家賃
- サブスク
主に削るべきものは上記のものです。
通信費
一言でいえば「格安SIM」にしましょう。
私は「日本通信」の1,390円のプランにして数年経ちますが、ほぼ満足度は下がっていません。
20GBに通話毎回5分無料で1,390円は多くの人にオススメできます。
唯一気になる点は、昼間の回線の遅さです。平日昼によく使う方は「楽天」なども選択肢に入れましょう。
2026年3月時点の情報ですが、こちら↓も参考までに
保険
保険はある程度貯蓄があれば、ほとんど解約可能です。
例外としては、自動車保険、火災保険、小さなお子さんがいる場合の生命保険ぐらいですね。
医療保険に関しては、公的保険が世界トップレベルで優秀です。最低限の貯蓄があればほぼ不要です。
実際、私は自動車保険で年間2万円程度しか保険は掛けていません。対人対物は無制限ですが、車両保険は付けていません。
詳しくは↓のベストセラーがオススメ。お金の勉強している人は知らない人がいないレベルの書籍です。
自動車(交通費)
自動車は正直金食い虫です。車好きとしては悲しいところですが事実です。
田舎だと生活していくでほぼ必須レベルになりますが、年間費用は20万円~は掛かります。
こちらの対策は、
- 中古車、軽自動車などを使う
- そもそも車が必要ない地域に引っ越す
費用を抑えるためにはほぼこの2パターンです。
自分の生活スタイル、価値感に合った方を選びたいところです。
家賃
賃貸にお住まいなら家賃は生活費のかなりの部分を持っていくと思います。
家賃を下げるのなら、ほぼ2パターンです。
- 家賃の交渉を試してみる(築年数や人気次第でけっこう可能)
- 家具を減らし、より安い賃貸へ引っ越す
月5,000円安くできるだけで、年間6万円安くなるので効果がでかいです。
サブスク
- 使っていない物を解約
- たまに使うのならひと月だけ契約
大量のサブスクを契約しているのなら、サブスクも節約対象です。
私の場合は、NHKもサブスクと見なし、全ての受信機を破棄して解約済みです。
最近は無料で楽しめるものも多いですし、TVerなどで地上波放送は問題ないです。
生活費を少なくすると経済的自立(FIRE)が近づく
経済的自立をするためには、生活費の25倍の資産が必要と言われます。
これは資産収入を4%として計算しているためです。
例えば年間生活費が300万円なら、25倍の資産7,500万円が必要になります。7,500万円の4%は300万円ですので、仮に毎年安定して4%の収入が得られるのなら資産は一生減らないことになります。
とはいえ、7,500万円の資産など簡単に気付ける訳もありません。
ここで年間生活費が100万円だとすると、必要な資産は2,500万円まで激減します。
7,500万円と比べると1/3となり、なんだかできそうな気がしてきませんか?
同じ貯蓄額なら、単純に考えて、1/3の時間で経済的自立が可能ということです。
これは、「生活費が少ないと、自由が近づく」といって過言ではないでしょう。
私の場合
私の年間生活費は、月7万円なので年間で84万円です。
この25倍は2,100万円ですので、この額を貯めることができれば最低限の生活は確保したみたいなものです。
現在(2026年10月時点)では、手取り17万円程度になっているので、毎月10万円ほど余裕のある状況です。
もちろん趣味や遊びに使う分もありますが、年間100万円程度は投資に回しています。
仮に毎月8.3万円(年間99.6万円)を投資して、年利5%で運用できたとすると、
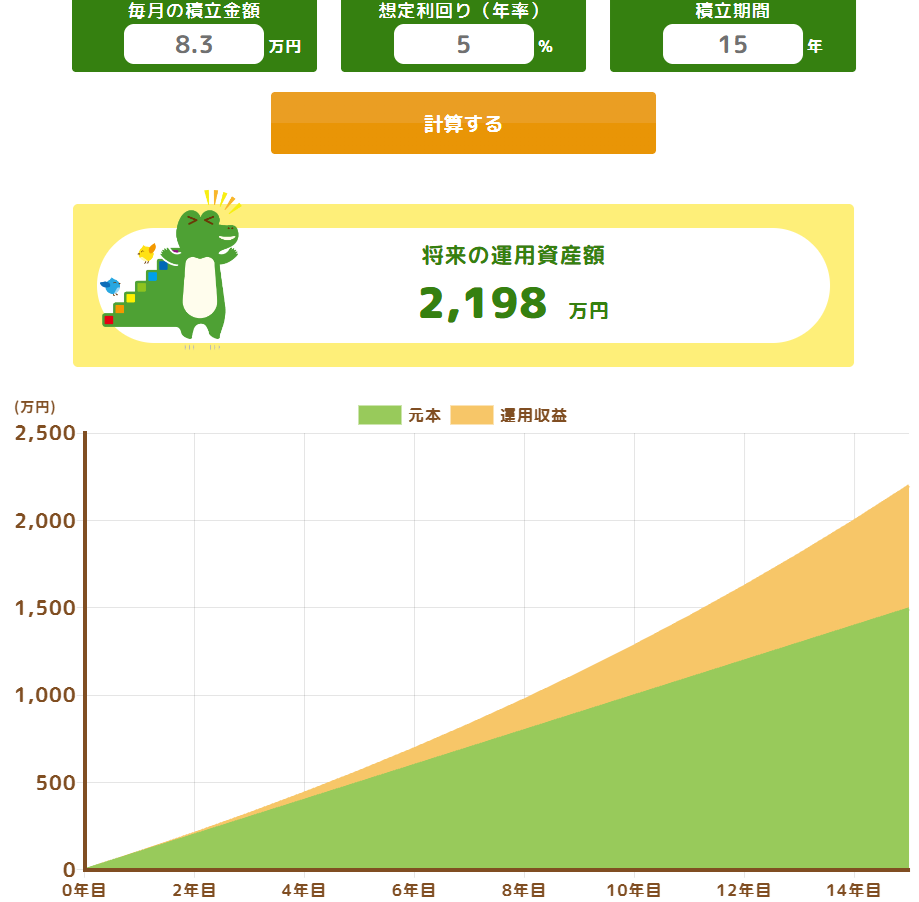
※金融庁のサイトの「つみたてシミュレーター」利用
15年で達成できる額です。
22歳から働き始めれば、37歳ぐらいで経済的自立が可能と言えます。
経済的自立=自由の拡張
生活費の25倍の資産を確保してしまえば、収入にかなり自由がききます。
仕事時間を減らして毎週3日程度のバイトに切り替えても良し、仕事はそのままで収入は全て使っても良し、と色々な選択ができます。
もちろん、生活費の25倍を確保すれば絶対に生活が破綻しないわけではありません。
何かしらの対策や予防策は必要になります。
それでも、生活費の25倍の資産を確保できるレベルのマネーリテラシーのある人が生活を破綻させるとは考えにくいです。
選択肢が増える以上、間違いなく生活の自由度は上がるはずです。
まとめ
- 生活費の削減は自由への近道
- 資産運用しながらならFIREも夢じゃない
生活費を下げるというと、ひもじく感じる方もいるかもしれません。
しかし、実際に節約・倹約をしてみると大したことじゃないと気づくことも多いです。
まずはお試しでも良いので、紹介した生活費を下げる方法を試してみて、生活の満足度がほとんど下がらなかったら継続してみるのがオススメです。
継続できれば確実に経済的自立が近づき、自由も近づくはずです。
それでは今回はこの辺で。読んでいただきありがとうございました!
経済的自立には投資がほぼ必須ですので、まだ「NISA」を始めていない方は↓もご覧ください。
証券口座を開設するのなら「ハピタス」経由でポイントゲット!
投資をするのなら、コスパ最高の「ネット証券」を使うべきです。
「NISA」という制度を活用するためにも、積極的に資産形成するのなら証券口座は必須です。
そしてオススメの証券口座は次の2つです。
- SBI証券
- 楽天証券
現状、この2つ以外は考えなくて良いといえるほど、この2大ネット証券が頭一つ抜けています。
なぜオススメかというと、
- 格安の投資信託が購入できる
- 割高な商品を進めてくる営業がほぼない
この2点が大きいです。
それ以外にも、クレカ積立投資でポイントがもらえる、投資信託を保有しているだけでポイントをもらえる、口座開設でポイントをもらえる、など利点も多いです。

そういえば、YouTuberやインフルエンサーも同じことを言ってたなー。
じゃあ、インフルエンサーの紹介リンクから口座開設しよ♪
と思った方は、ちょっとお待ちください!
それをしてしまうと、もらえるはずだった大量のポイントがもらえなくなってしまいます。
口座開設時のオススメ開設方法は、「ポイントサイト」を経由することです。
「ポイントサイト」とは利用するだけで、通常もらえなかったポイントがもらえるというポイ活勢御用達のお得なサイトです。
詳しい説明は解説記事をお読みください。
SBI証券や楽天証券の口座開設なら、1万ポイント以上が狙える優良案件です。使わない手はないです。
さらにクレカ積立でポイントがもらえるクレジットカードの発行でも大量のポイントをもらえます。
何度も言いますが、インフルエンサーの紹介URLや公式サイトから直接申し込むともらえないポイントです。
もらえるものはもらっておきましょう。
ポイントサイト「ハピタス」の紹介URLはこちらになります。

ちなみに紹介コードは「SSERXQ」です。
こちら紹介URLからの登録で、紹介された方(あなた)には最大5,900ポイント。紹介した人(私)には300ポイント入ります。(2026年10月30日時点、ポイントアップ中!)
WINWINの関係になれますので、ぜひご活用ください。(キャンペーンにより、もらえるポイントが上下するのでご注意ください)
各証券の解説記事も書いていますので、ご参考までに。
私も目標金額まではガッツリ入金していきます。
セキュリティ対策も解説中!
こんな時代ですので、ネットでのセキュリティ対策も必須です。
証券口座を開設されましたら、↓の記事もご覧ください。
コメント